在奥兰多或坦帕买房前,为什么要先查屋顶年限与 4-Point Inspection?
在奥兰多或坦帕选房,屋顶年限和四份要害系统比价格更早决定这房子能不能保——查晚一步,谈好的价格也可能白谈。
有位从外州搬来 Tampa 的读者,房子看中了、价格也谈拢了,临到贷款阶段才发现屋顶剩余年限不够,承保方不接。(去标识化处理)
先说一个很多人不知道的法律保护
谈屋顶之前,先把这条说清楚,因为它直接决定你有没有谈判空间。
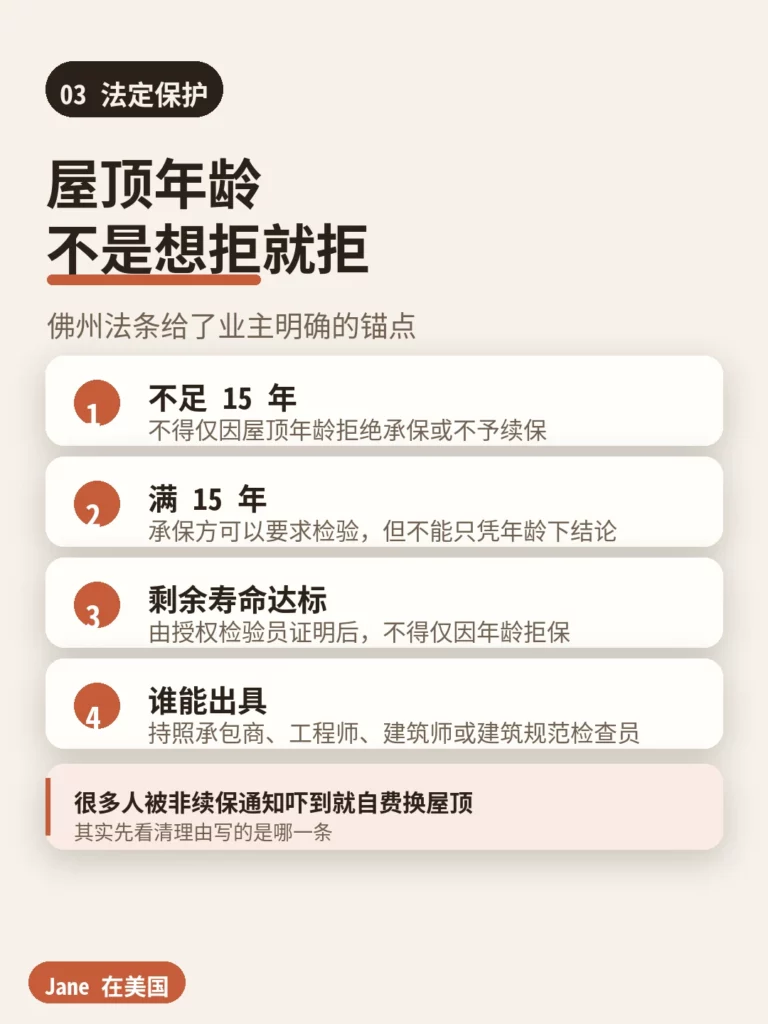
佛州法条对屋顶年龄设了明确的限制:屋顶不足 15 年时,承保方不得仅因屋顶年龄拒绝承保或不予续保。屋顶满 15 年之后,承保方可以要求做检验,但不能只凭年龄下结论——只要由授权检验员出具报告,证明屋顶还有足够的剩余可用寿命,仍然不得仅因年龄拒保。
能出具这份结论的人也有资质要求:持照的承包商、专业工程师、建筑师或建筑规范检查员。检验员自己的猜测不算数。
这条规则的实际意义在于:收到”不予续保”通知时,先看清它写的理由是哪一条。如果理由只写了屋顶年龄,而年限又在受保护范围内,那这份通知是站不住脚的。很多业主被通知吓到,直接自费换了屋顶——其实先核对理由,可能根本不需要走到那一步。
剩余可用寿命的具体要求,以法条与承保方当期口径为准。
来源:Fla. Stat. § 627.7011 · Roof Age & Coverage 屋顶年龄与承保限制,2026。
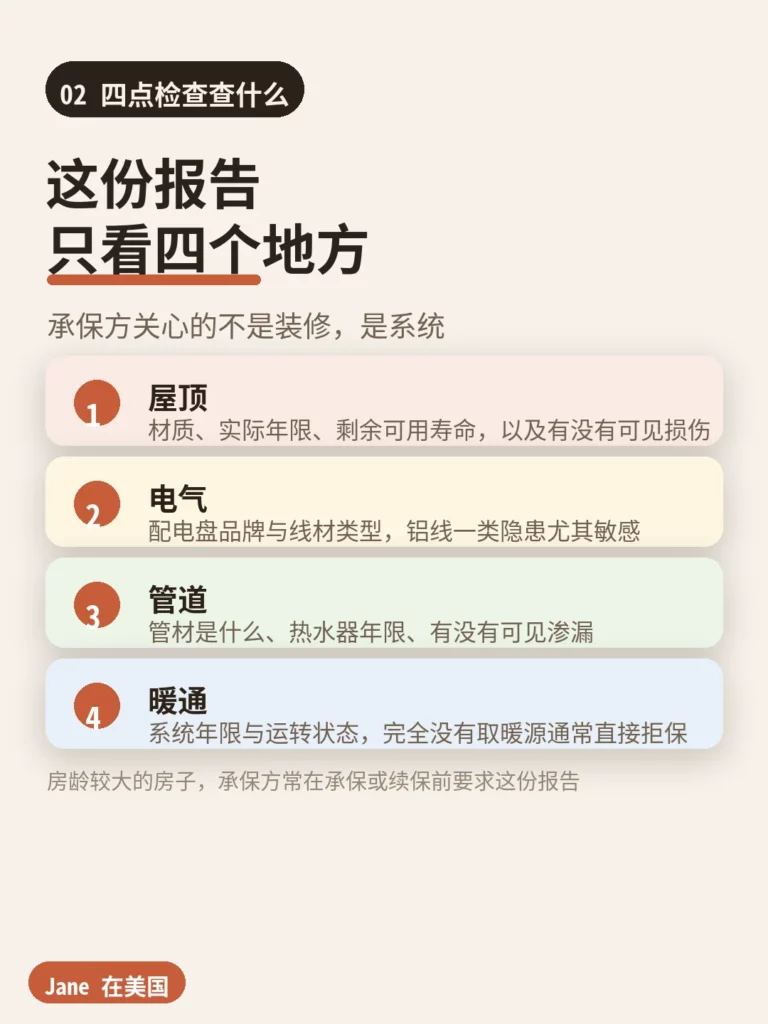
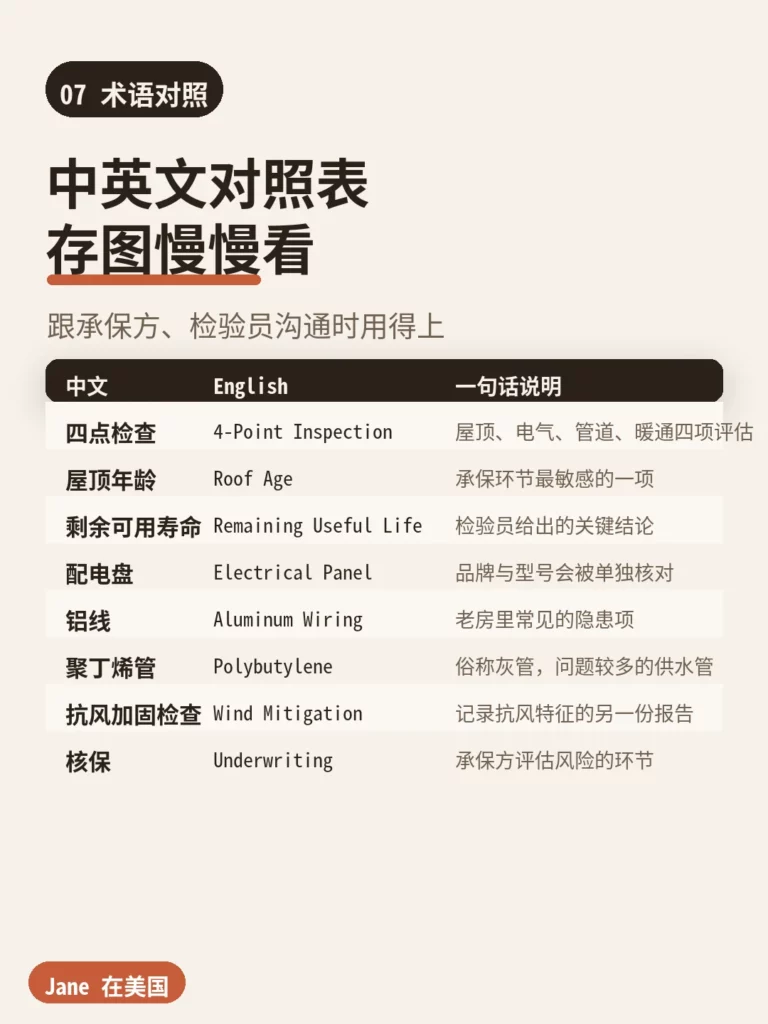
4-Point Inspection 到底查什么
它不是常规房屋检查。常规检查看的是房子好不好住,这份报告看的是承保方敢不敢接。
屋顶:材质、实际年限、剩余可用寿命,以及有没有可见损伤、修补痕迹或渗漏迹象。 电气:配电盘品牌与型号、线材类型,以及有没有被单独标记的隐患项。 管道:供水管与排水管用什么材质、热水器年限、有没有正在渗漏的地方。 暖通:系统年限与运转状态,以及这栋房子有没有取暖源。
四项里任何一项踩到承保方的红线,结果可能是直接拒保、附条件承保(给一段整改期),或者要求先整改再出单。
房龄较大的房子,这份报告往往在承保或续保前被要求提供。做一次报告的支出远低于选错房之后再补救——关键在于时机:放在合同期内做,主动权在你手上;等到贷款阶段才做,你已经为这套房付出了时间和定金。
来源:Florida Office of Insurance Regulation(OIR)· Property & Casualty 四点检查承保惯例,2026。
为什么屋顶是第一道门槛
四项里,屋顶被问得最多,因为它是唯一一个会单独触发法定规则的项,也是更换成本最高的一项。
屋顶材质不同,实际寿命差别很大。沥青瓦片是佛州最常见的屋面材料,也是承保方最敏感的;瓦片、金属一类屋面通常宽容度更高。同一栋房子,屋面材质不同,能选的承保方范围就不一样。
这里有个经常被混淆的点:屋顶年龄只是触发检查的条件,不是拒保的结论。真正决定能不能保的,是检验员给出的”剩余可用寿命”结论。所以看到屋顶年限偏大先别慌,重点是有没有一份站得住的检验报告。
还有一件常被忽略的事:做过的整改要留凭证。换屋顶、换配电盘、重做管道这类工程,如果拿不出许可记录或施工凭证,下次核保时等于没做。
来源:Fla. Stat. § 627.7011 · Roof Age & Coverage 屋顶年龄法定保护与检验资质,2026。
老房里最常卡住承保的四类问题
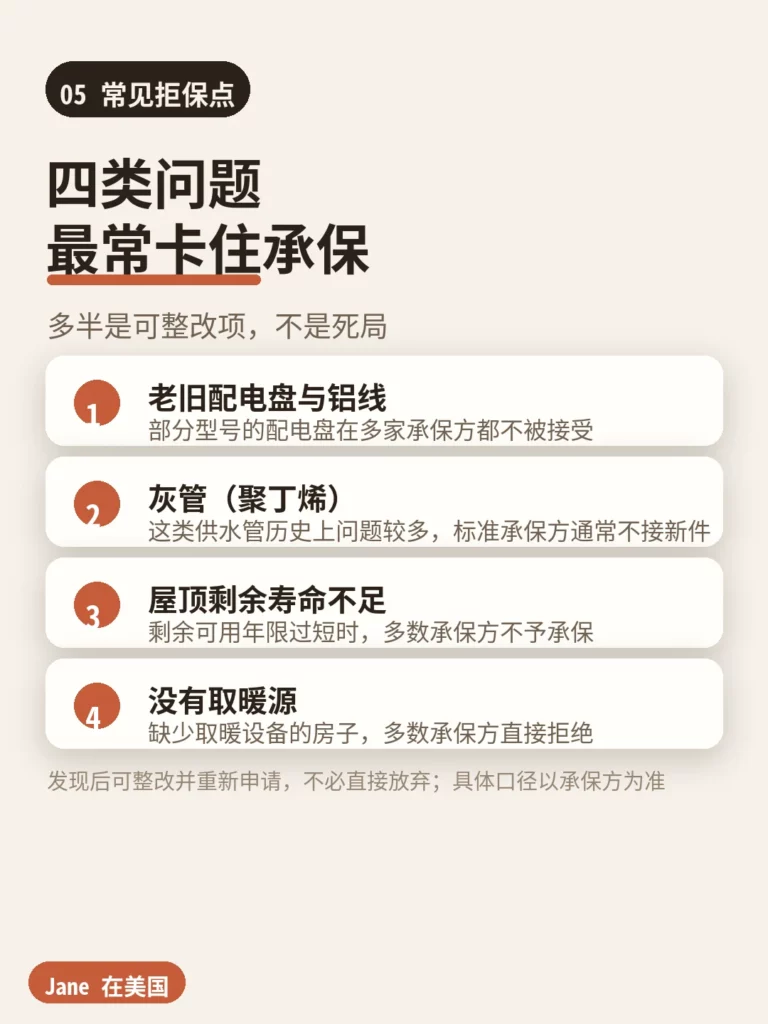
老旧型号的配电盘与铝线。 某些历史上有已知故障记录的配电盘型号,在多家承保方都不被接受;铝线则取决于具体处理方式,属于可整改但要留凭证的一类。
聚丁烯供水管(俗称灰管)。 这类管道历史上问题较多,标准承保方通常不接新件。整改通常是整屋更换管道,属于买老房前必须先算进预算的一项。
屋顶剩余寿命过短。 剩余可用年限不足时,多数承保方不予承保;有时会改为按折旧价赔付的条件,保障力度明显下降。
完全没有取暖源。 缺少取暖设备的房子,多数承保方直接拒绝,这条常被外州买家忽略,尤其在气候温和的地区看房时。
这四类多数是可整改项,不是死局。发现之后可以先和承保方确认整改要求和期限,再决定是否继续这笔交易——比买完才发现要好得多。
来源:Citizens Property Insurance Corporation · Roof & Inspection Requirements 屋顶文件与检查要求,2026。
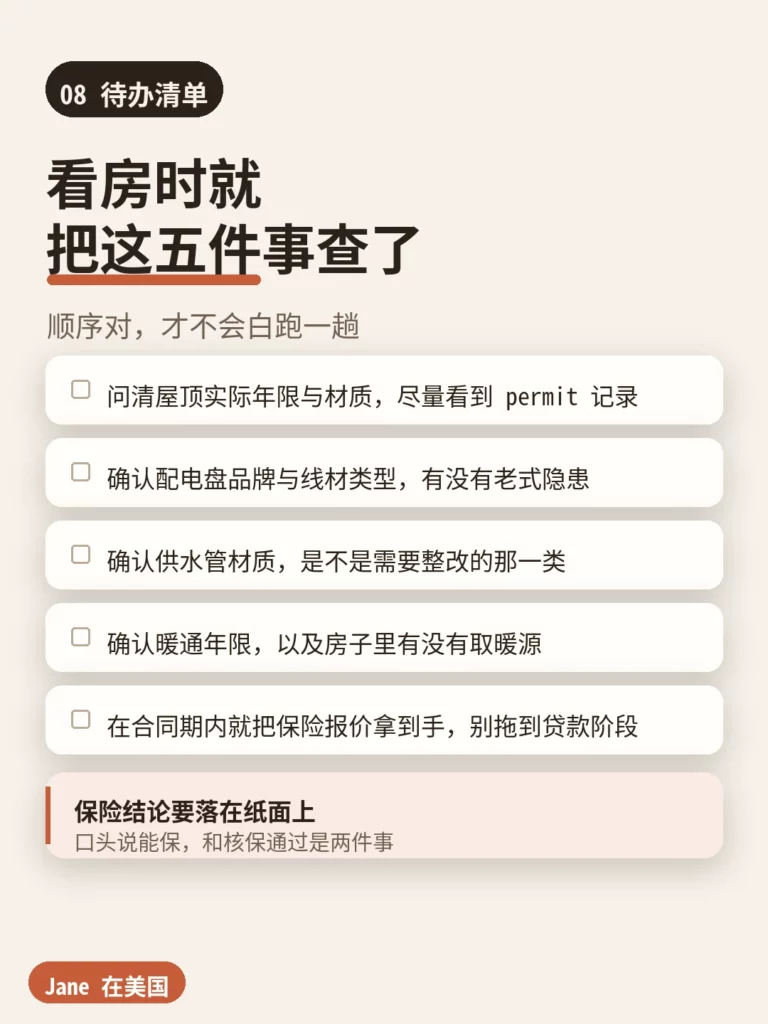
选房阶段就该做的五件事
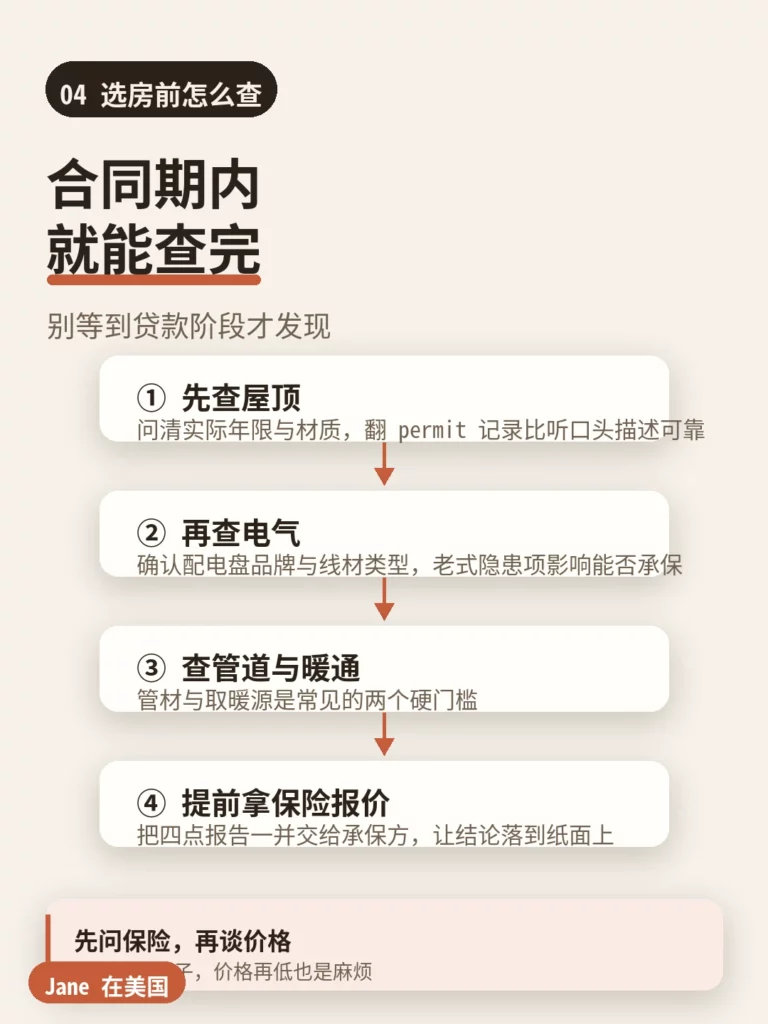
- 问清屋顶实际年限与材质,尽量看到许可(permit)记录,而不是只听口头描述
- 确认配电盘品牌与线材类型,有没有被承保方单独标记的隐患
- 确认供水管材质,是不是需要整改的那一类
- 确认暖通年限,以及这栋房子里有没有取暖源
- 在合同期内就把保险报价拿到手,别拖到贷款阶段
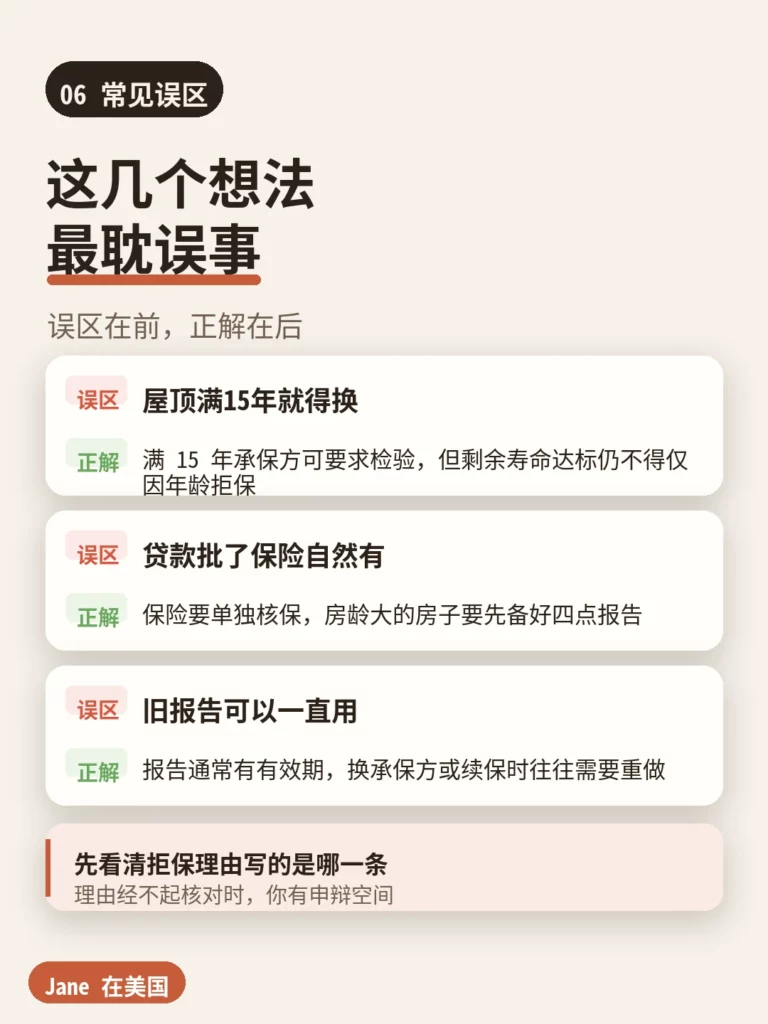
第 5 件是最容易被跳过的一件。很多人以为贷款批了保险自然就有,其实两者是两套独立的审核:贷款看的是还款能力,保险看的是房子本身的风险。房龄偏大的房子,保险这一关才是真正可能卡住的地方。
如果被拒保或不予续保,先看清理由
收到这类通知时,按顺序做三件事:
第一,核对理由写的是哪一条。 如果只写了屋顶年龄,而年限又在受法定保护的范围内,你可以要求承保方重新审阅,并提交授权检验员的报告。
第二,确认报告资质。 检验人必须是法条认可的资质类型,报告要明确写出剩余可用寿命的结论。
第三,留存所有整改凭证。 许可记录、施工合同、完工照片,这些在换承保方时会反复用到。
至于报告本身,它通常有有效期,换承保方或续保时可能被要求重做。做之前先问清楚对方接受多早的报告,能少花一次冤枉钱。
延伸阅读
承保口径、检验要求与整改期限因承保方而异,屋顶年龄的判定还要看检验报告的结论。各州各县口径会随年度调整,本文只做普遍情况梳理;办理前请以所在州 / 县的官方页面为准,并对照自己的保单合同或税单核对。涉及具体条款与生效日,建议联系持牌保险专业人员或相关机构确认。
最后更新日期:2026-09-22 本文为一般性知识分享,不构成针对个人的保单建议。
常见问题
什么是 4-Point Inspection?为什么买佛州的房子要先做这个?
它是承保方要求的一份限定范围检查报告,只评估四项:屋顶、电气、管道、暖通。房龄较大的房子在承保或续保前常被要求提供这份报告。它和常规房屋检查不同——不看装修与美观,只看承保方关心的系统风险,所以选房阶段先做,能提前发现保不了的问题。
我的屋顶已经超过 15 年了,保险公司是不是可以拒保?
佛州法条对屋顶年龄设了明确的限制。屋顶不足 15 年时,承保方不得仅因屋顶年龄拒绝承保或不予续保;屋顶满 15 年之后,承保方可以要求检验,但不能只凭年龄下结论——由授权检验员出具报告、证明剩余可用寿命达标时,仍不得仅因年龄拒保。
老房子最容易因为什么原因被拒保?
四类问题最常见:部分老旧型号的配电盘与铝线、聚丁烯供水管(俗称灰管)、屋顶剩余可用寿命过短、以及房子里完全没有取暖源。这些多数属于可整改项,整改后可以重新申请投保,具体以承保方口径为准。
4-Point Inspection 的报告可以一直用吗?
通常有有效期,承保方对报告时效有不同的接受范围。更换承保方时往往需要重新出具;续保时如果承保方调整了核保口径,也可能被要求重做。做之前先问清楚对方接受多早的报告,能省一次重复支出。
关于作者 · Jane
📍 佐治亚 11 年本地 🛡️ GA / FL / NC 执牌 License: #3696888两个孩子的妈妈,定居亚特兰大十余年的跨州安家亲历者。建立本站是为了记录美东南的生活随笔,并把复杂的安家规则与避坑经验一件件理顺分享给大家。如果你正在经历跨州搬家、求学陪读或刚到美东南,欢迎随时连接交流。