做顿红烧肉触发消防喷淋?留学生必看:油烟误触 Fire Sprinkler 的责任认定与租客险防御
留学生公寓里炒个菜,消防喷淋突然启动,水帘挂下来,看着像电影画面,但接着那张账单就会找上门——而且它要找的不是物业,是你自己。这篇讲清楚喷淋是怎么被触发的、账单由哪几块组成、责任怎么落到你头上,以及租客险那张保单里到底替你兜了哪一块。
有位在亚特兰大租房的学生,午饭想做红烧肉开锅爆香,油烟加上灶台高温触发了厨房的消防喷淋,单个喷头持续出水,水渗到楼下那一户。物业和楼下邻居同时找上门,他才发现”房子不是我的”并不等于”责任不是我的”。(去标识化处理)
喷淋为什么响——它认的是温度,不是烟
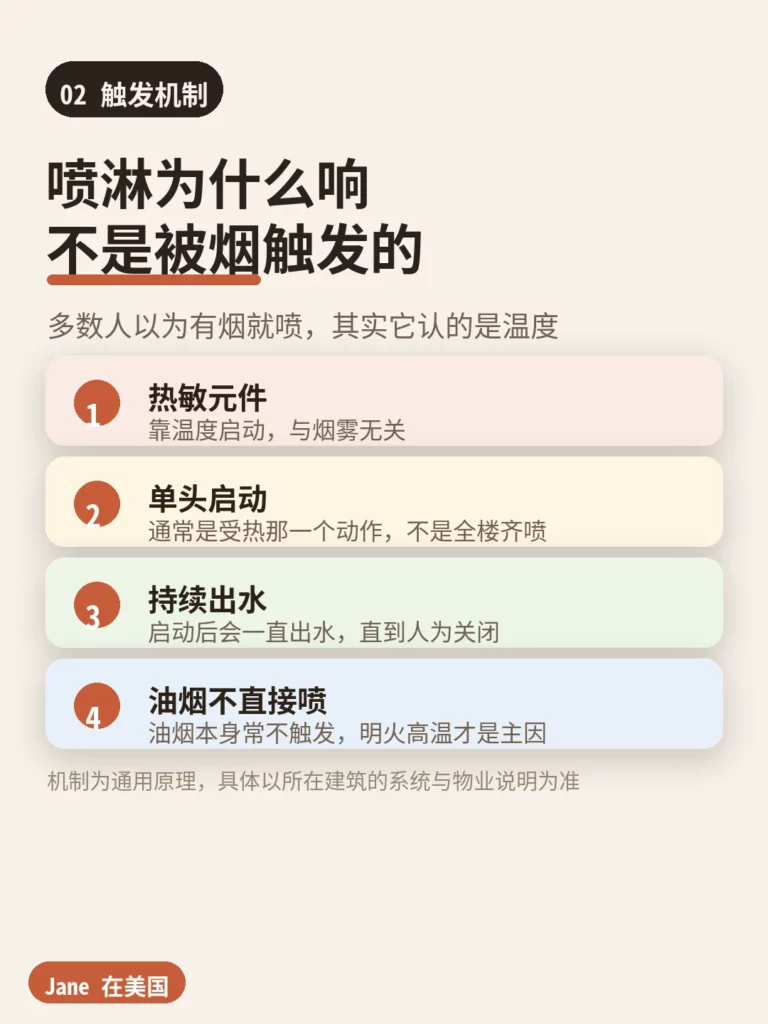
多数人对喷淋的第一反应是”烟大了就喷”,其实机制不是这样的。
消防喷淋系统是热敏启动的:每个洒水头上有一颗热敏元件或玻璃泡,到达临界温度才会动作。不是烟雾探测器,不会因为看见烟就启动。
而且动作的不是”整层楼一起喷”,而是受热的那一个喷头。好莱坞电影里”拉警铃就齐喷”那种场面和真实系统不一样。
更麻烦的是持续出水——一旦启动,水会一直流到有人手动关闭阀门为止。这段时间里,你屋里的家具、衣物、电子产品、楼下的天花板与地板,可能都已经被泡过了。
油烟本身通常不直接触发,但爆炒时灶台的明火与高温是真实的诱因。把这层机制记住,后面讲”责任怎么认定”的时候还会回来。
来源:National Fire Protection Association(NFPA)· Fire Sprinkler 消防喷淋的常见误解,2026。
一笔事故,账单可能拆成几块
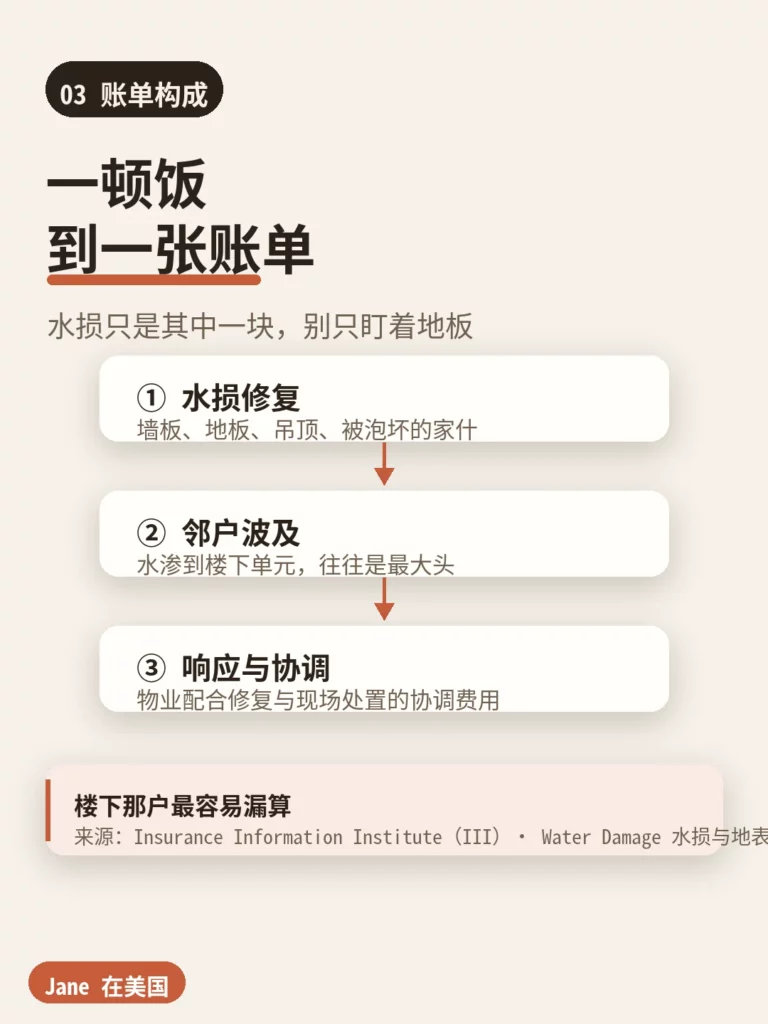
账单不是一张,是几张。最容易被低估的是楼下那户。
一般会拆成三块:
- 水损修复——墙板、地板、吊顶、被泡坏的家什与软装
- 邻户波及——水渗到楼下那一户的修复,往往是整笔账单里最大的一块
- 响应与协调——物业配合修复、临时处置、设备复位的协调费用
第三块容易被忽略,但当涉及其它住户时,沟通与协调的时间成本经常换算到账面上。
而第一块很多人只想到”自己那一户的墙和地板”,没把楼下的天花板与邻户的家具算进去——这是事故之后最容易后悔的一点。
来源:Insurance Information Institute(III)· Water Damage 水损与地表水除外,2026。
责任怎么落到你头上
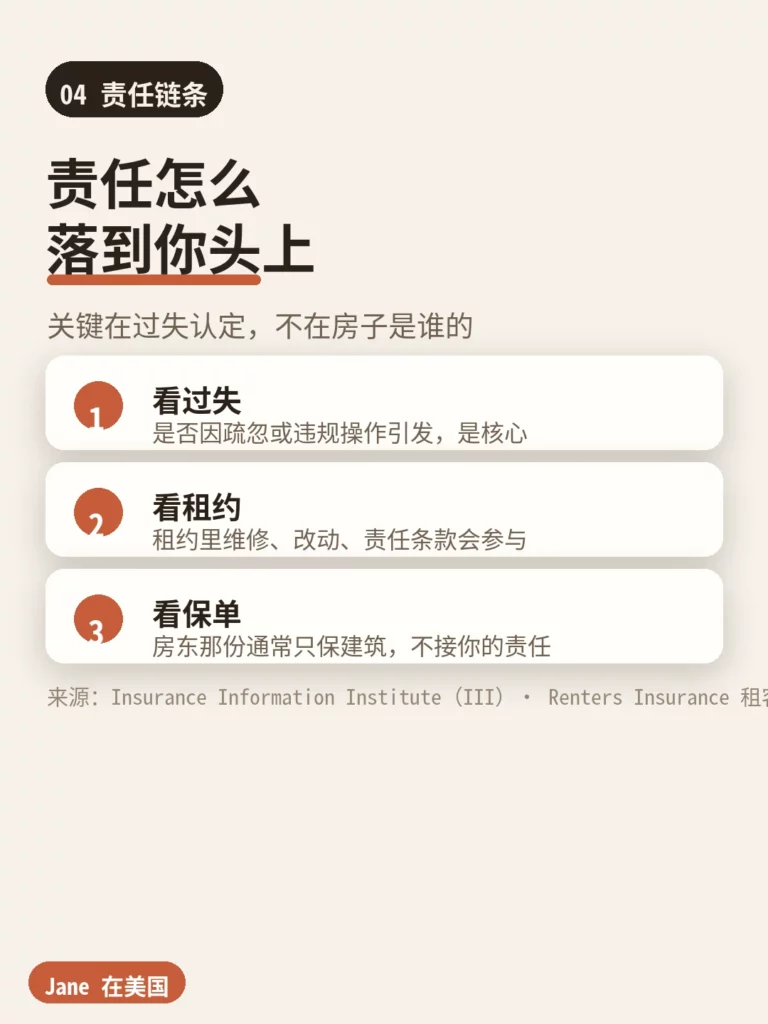
“房子不是我的”这句话在日常生活里没问题,在事故责任认定里就不那么管用了。责任一般走三层:
第一层看过失。是否因疏忽、未按操作规程、或明显违规使用厨房设施而引发。喷淋启动本身不是责任证据,过失才是。
第二层看租约。你签的那份租约里,对租客的维修义务、改造许可、责任承担往往有具体条款。这些条款会参与最终的责任划分。
第三层看保单。房东那份通常只保建筑本体——墙、地板、屋顶与公共部分,不接你的财物,也不接你的责任。
三层走完,”责任在我”的那一块如果没有人接,账单就直接冲着人来。
来源:Insurance Information Institute(III)· Renters Insurance 租客险责任保障,2026。
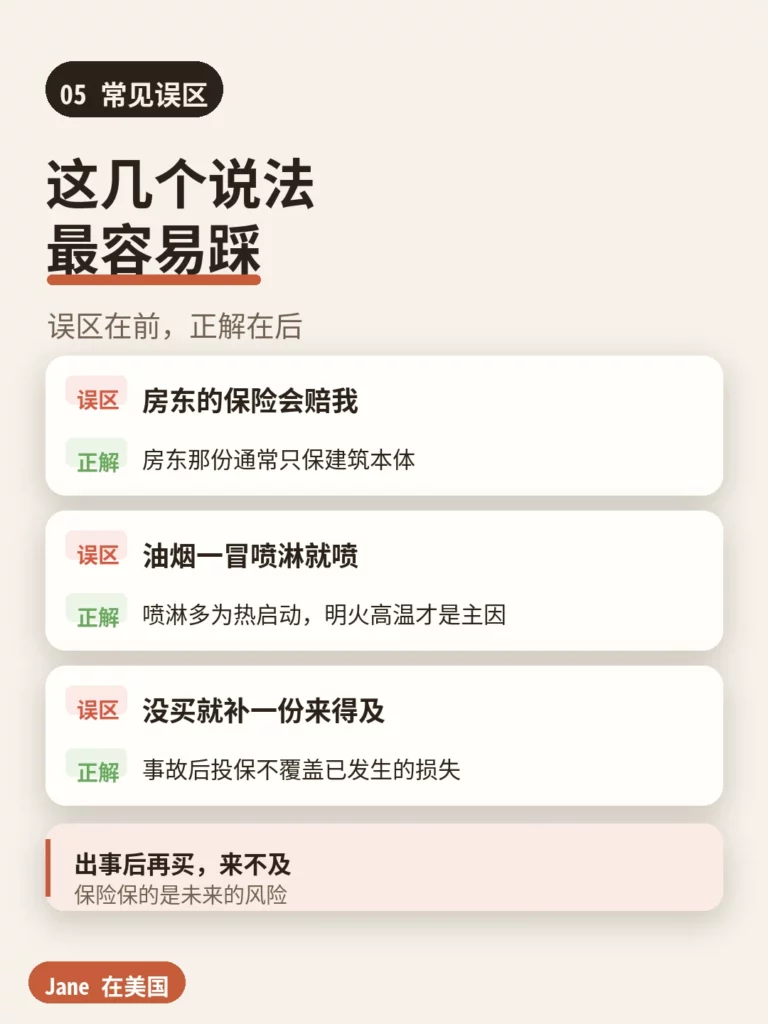
误区 vs 正解:最容易踩的几个说法
误区一:房东的保险会赔我。 正解:房东那份通常只保建筑本体。你的财物、你屋里的责任,并不在房东那份里。
误区二:油烟一冒喷淋就喷。 正解:喷淋是热敏启动,单头启动持续出水。油烟本身常不直接触发,明火与高温才是主因。
误区三:没买就补一份来得及。 正解:事故后投保不覆盖已经发生的事故。保险保的是未来的风险。
这三个说法踩中任意一个,事后的账都会比事先多得多。
来源:Georgia Office of Commissioner of Insurance and Safety Fire(OCI)· Insurance Resources 佐治亚保险资源与消费者信息,2026。
租客险保单防御的三件事
租客险这张保单不是”丢东西才有用”——它在事故里的核心价值,是兜住没人接的那块责任。
照着这三块去读你自己的声明页:
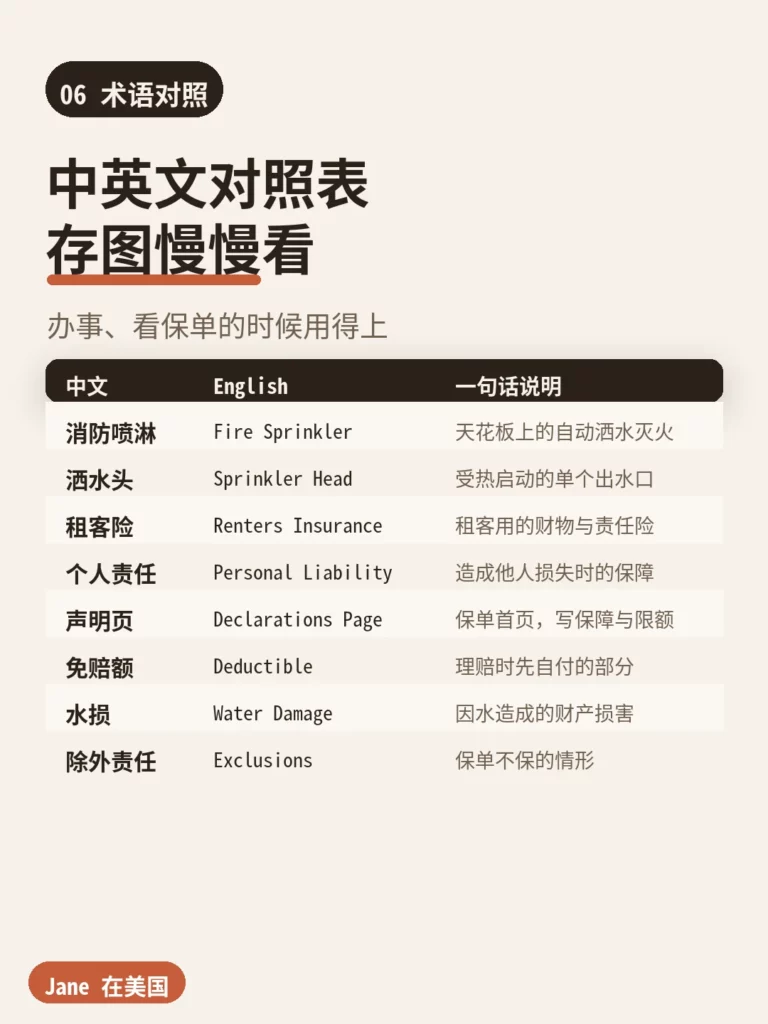
- 个人财物(Personal Property)——火灾、盗窃、管道爆裂这类承保事故造成的自有物品损失
- 个人责任(Personal Liability)——屋里的事故伤到别人、损及别人财物时,由保单赔付的部分
- 额外生活开支(Loss of Use)——房屋因承保事故暂时不能住时,临时住宿等额外开销
第三块最常被忽略,但第二块才是事故之后账单最大、也最不会提前打招呼的那一块。看声明页时,重点把这一栏的额度与自负额看明白。
来源:Insurance Information Institute(III)· Renters Insurance 租客险保什么与不保什么,2026。
出事前,把这几件事做了
事前做的每一件,都是事后少争的那一段。三步查 + 五件做。
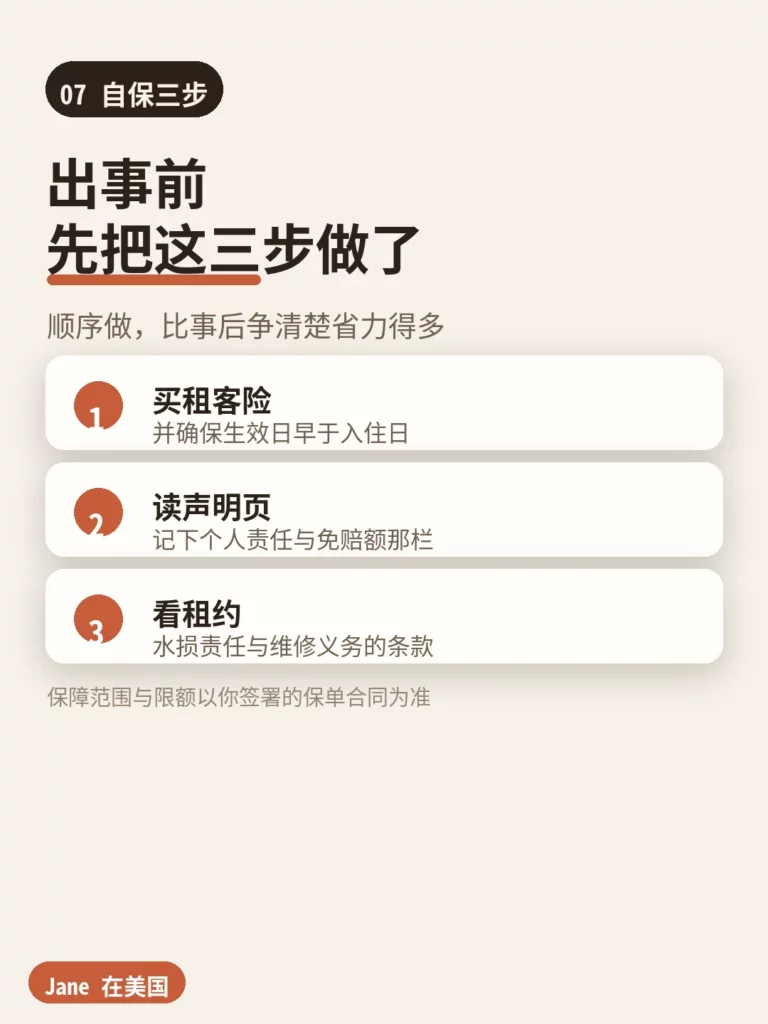
三步查声明页:
- 看财物额度——粗估屋里所有东西重新买一遍要多少
- 看责任额度——这是缺口最大、也是账单最大的那一栏
- 看自负额与除外条款——决定出险时你先承担多少,以及哪些情形根本不进这张保单
五件当下就能做的事:
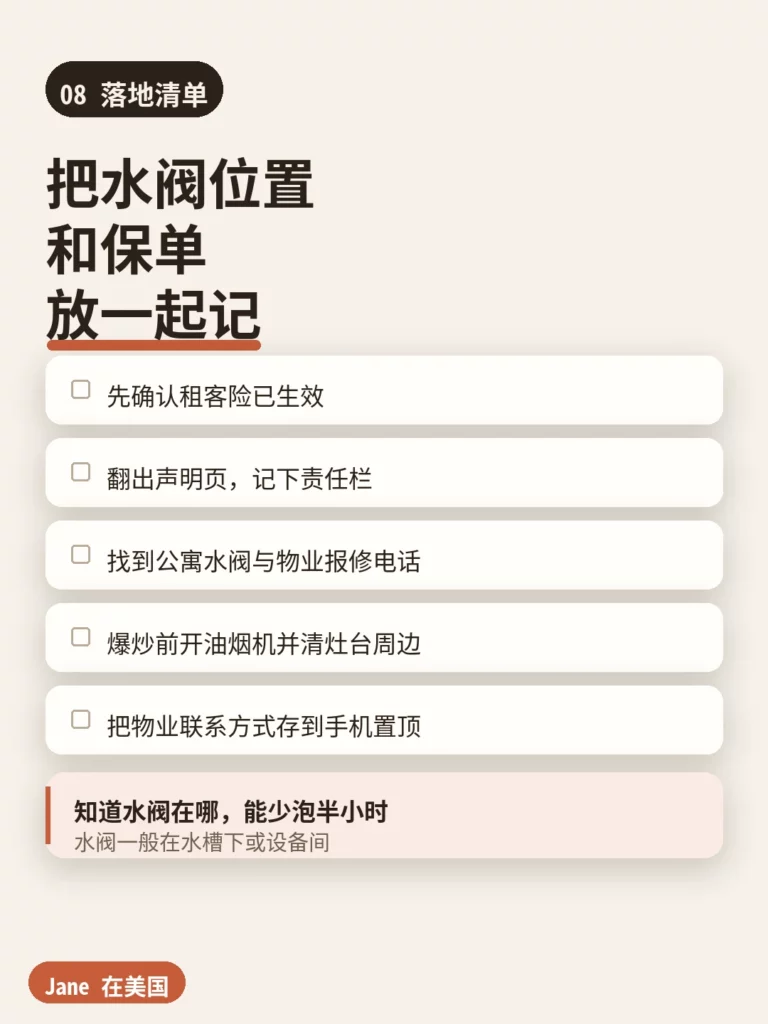
- 确认租客险已经生效,生效日早于入住日
- 翻出声明页,把责任栏与自负额抄一份留底
- 找到公寓的水阀位置与物业报修电话
- 爆炒前开油烟机、清灶台周边,避免明火与高温紧贴灶台上方
- 把物业联系方式存到手机置顶,出事第一动作是关水,不是打电话
这五件事都不花多少钱,但能在出事的那个晚上替你省下最慌的那几分钟。
各州各县的口径会随年度调整,本文只做普遍情况梳理;办理前请以所在州 / 县的官方页面为准,并对照自己的保单合同与租约核对。涉及具体条款与生效日,建议联系持牌保险专业人员或相关机构确认。
延伸阅读
各州各县的口径会随年度调整,本文只做普遍情况梳理;办理前请以所在州 / 县的官方页面为准,并对照自己的保单合同与租约核对。涉及具体条款与生效日,建议联系持牌保险专业人员或相关机构确认。
最后更新日期:2026-09-24 本文为一般性知识分享,不构成针对个人的保单建议。
常见问题
油烟真的会触发消防喷淋吗?
喷淋是热敏启动,单头启动持续出水。油烟本身常不直接触发,但明火与高温是常见诱因——炒菜时一旦火势或温度突破临界点,受热的那一个喷头会动作,并且出水会一直持续到被人为关闭。
房东的保险不是已经赔了吗?
房东那份通常只保建筑本体——墙、地板、屋顶与公共部分。你的自有财物与屋里发生事故的责任落在你这边,房东赔到建筑并不等于你的损失有着落。
喷淋的水渗到楼下,要我赔吗?
关键在过失认定、租约里的责任条款,以及你是否持有租客险。楼下那户波及往往是大头,而责任一旦认定在你,保单里没人接这一块,账单会直接冲着人来。
租客险不保什么?
常见边界是:洪水造成的财物损失通常需要单独的洪水保障;室友的财物不在你这份保单里;高价值物品通常要单独列明附加;自然磨损、虫鼠与疏于照看也不属于理赔范围。具体以你那份保单的除外条款原文为准。
出事前应该做哪几步?
三步看声明页:财物额度、责任额度、自负额与除外条款。日常五件事:确认租客险已生效、记下责任栏、找到水阀位置、爆炒前开油烟机并清灶台周边、把物业联系方式置顶。
关于作者 · Jane
📍 佐治亚 11 年本地 🛡️ GA / FL / NC 执牌 License: #3696888两个孩子的妈妈,定居亚特兰大十余年的跨州安家亲历者。建立本站是为了记录美东南的生活随笔,并把复杂的安家规则与避坑经验一件件理顺分享给大家。如果你正在经历跨州搬家、求学陪读或刚到美东南,欢迎随时连接交流。