从硅谷或西雅图搬到北卡 RTP:新房和老房,结构风控该怎么选?
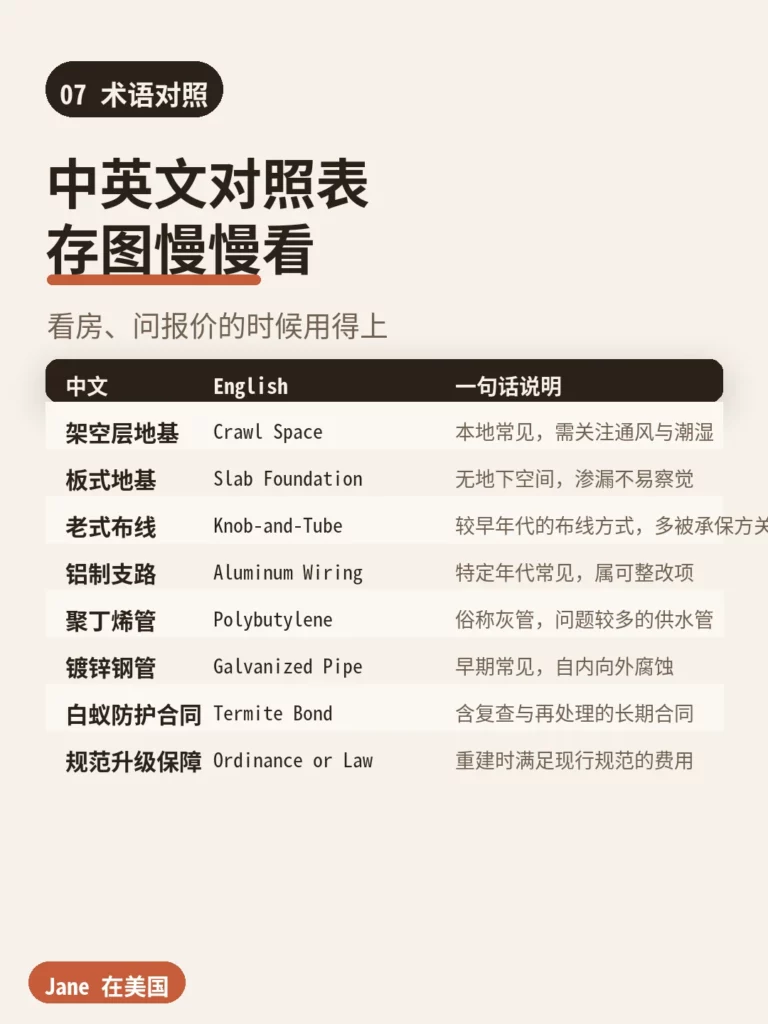
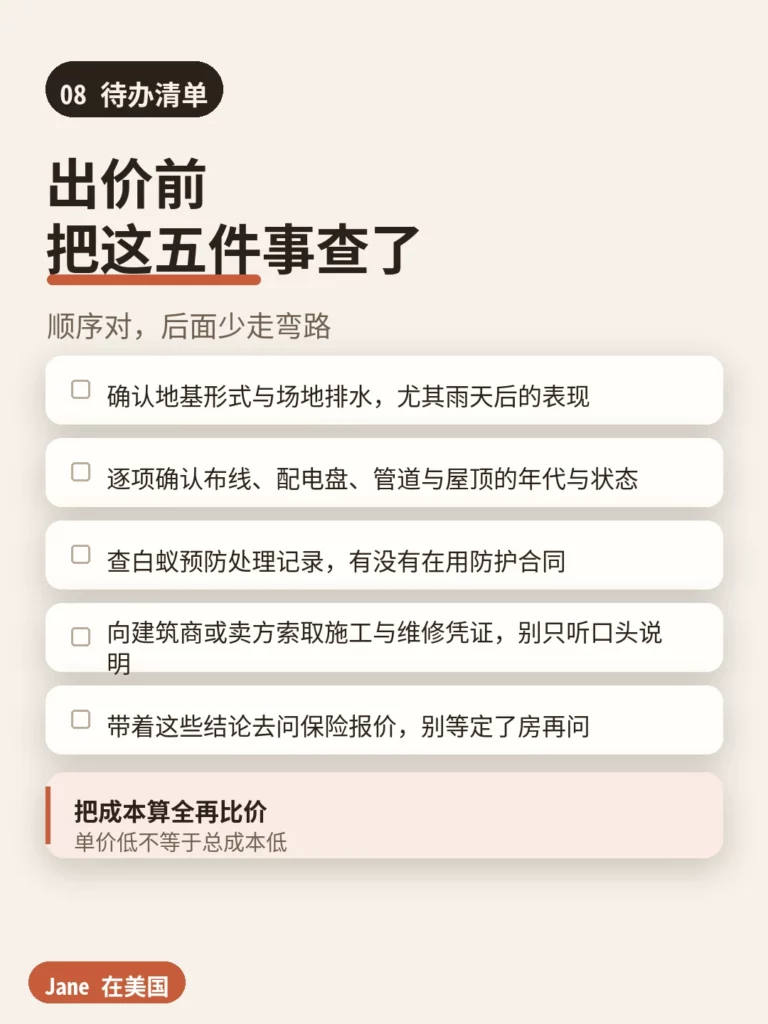
在 RTP 选房,新房和老房的风险不在价格差上,而在位置不同:老房看四套系统的年代,新房看施工期的排水与凭证。
有位从西雅图搬来 Cary 的读者,看中一套九十年初的房子。外观维护得很好,报价也合适,直到检验报告出来,才发现管道材质属于问题类型。(去标识化处理)
老房的年代,为什么能决定该查什么?
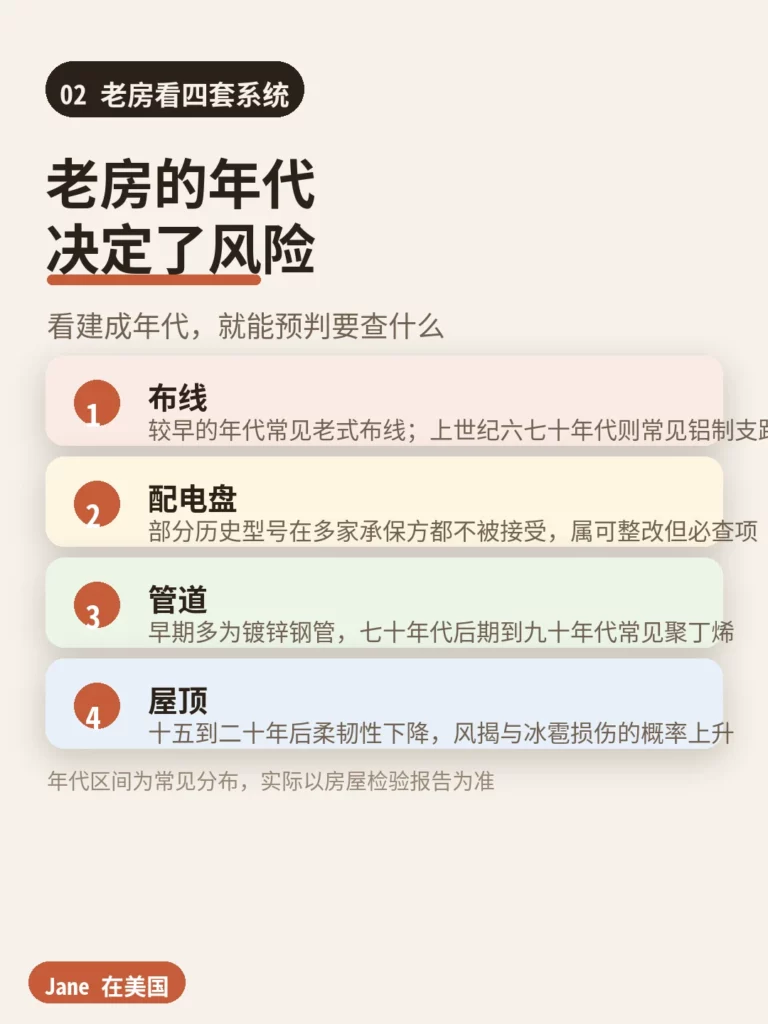
看老房有个高效的办法:先看建成年代,再定查什么。住宅系统的隐患有明显的年代分布规律。
布线。 更早的年代常见不带接地的老式布线;上世纪六七十年代那一段则常见铝制支路。两者的处理方式不同——前者通常要求整体改造,后者视工艺可以通过专用连接方式整改,但需要凭据。
配电盘。 部分历史型号存在已知故障记录,在多家承保方都不被接受。好消息是它属于”范围明确、可整改”的一类,处理完并留下凭证即可。
管道。 早期房屋常见镀锌钢管,问题是从内部向外腐蚀,表现为水压逐渐下降或突然爆管;七十年代后期到九十年代那一段则常见聚丁烯供水管,这类材质历史上问题较多,标准承保方通常不接新件。
屋顶。 十五到二十年后柔韧性明显下降,抗风揭与抗冰雹能力变弱。老房的屋顶还常缺现代抗风连接件,风损的金额上限会更高。
这四套系统里,只要有三套已被更新并留有凭证,老房的风险画像就会接近新房。所以判断老房值不值得买,不是看房龄,而是看”哪几套系统被更新过、能不能拿得出凭证”。
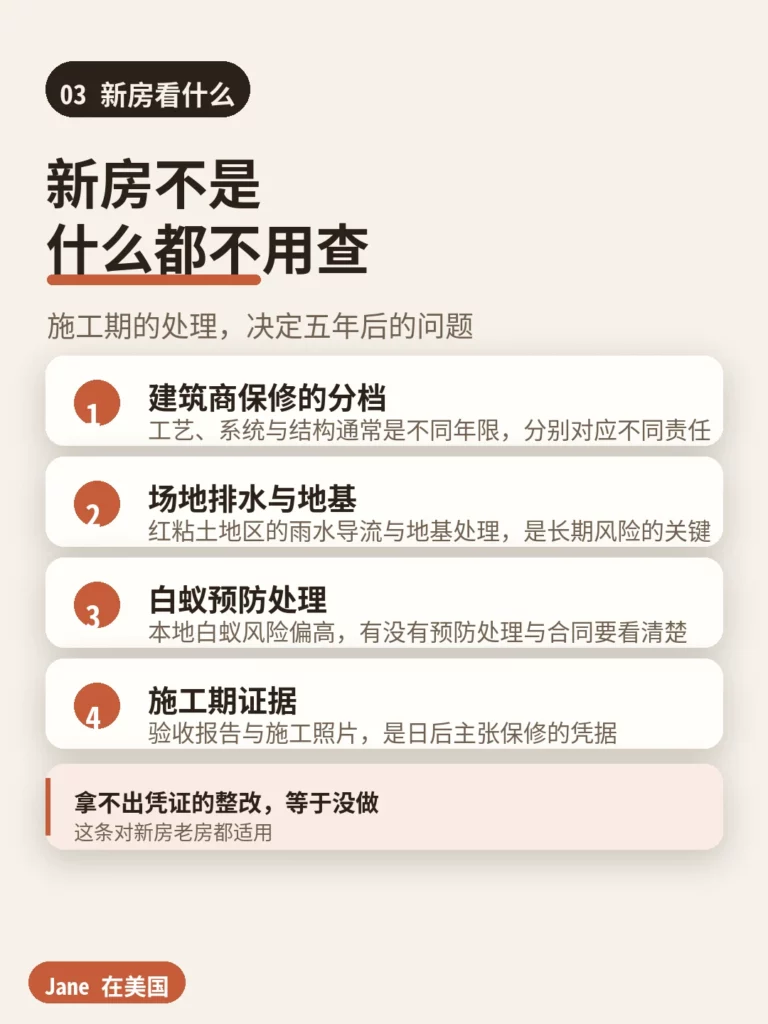
新房为什么不是「什么都不用查」?
新房的关注点要换个方向:不是看东西有多新,而是看施工期怎么处理的。
场地排水与地基。 这一条在 RTP 尤其重要,后面单独说。雨水导流做得好不好,通常要经历一两个雨季才看得出来,但可以通过场地的坡向、排水沟与落水口位置做初步判断。
建筑商保修是有分层的。 工艺、系统与结构各自对应不同的年限与责任范围,不是”全包若干年”。签约前把三档分开看清楚,比记住一个总年限有用。
白蚁预防处理。 本地风险偏高,有没有做过预防处理、有没有在用防护合同,会影响后续维护与核保判断。
施工期凭证。 这是最容易被忽略、却最有价值的一项:验收报告、施工照片、变更记录。日后主张保修时,能拿出材料比口头说明有力得多。没有凭证的整改,等于没做。
北卡这边哪三点不太一样?
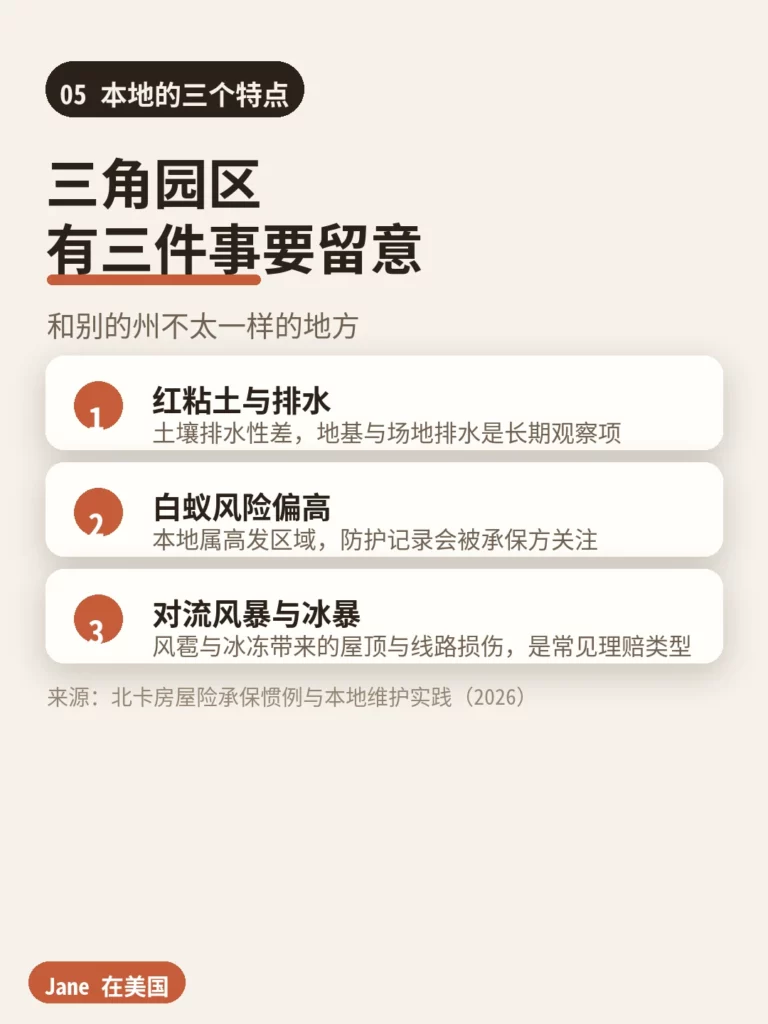
如果你是从西海岸搬来,有三件事值得单独留意。
红粘土土壤。 本地土壤排水性偏差,雨季容易出现积水与地基周边水分长期偏高的情况。这意味着场地排水不是装修问题,而是长期结构问题,看房时值得专门看一次雨后的状态。
白蚁风险偏高。 北卡属于白蚁活跃区域,防护处理记录会被承保方关注。老房如果拿不出处理记录,通常需要先做评估。
对流风暴与冰暴。 与飓风相比,本地的风雹与冰冻天气更常见。冰暴会造成线路与树倒损伤,对流风暴则直接打屋顶。这类损失属于常见的理赔类型,也解释了为什么屋顶状态在这里被看得比较重。
还有一点与重建有关:修复老房时,按规范重建的部分需要符合现行建筑规范,由此产生的额外费用,标准保单通常不覆盖,需要专门的保障项。老房买家常忽略这一项。
来源:NPMA · Termite Prevention & Moisture Control 白蚁防护与土壤排水,2026。
为什么要把保险报价放进选房流程?
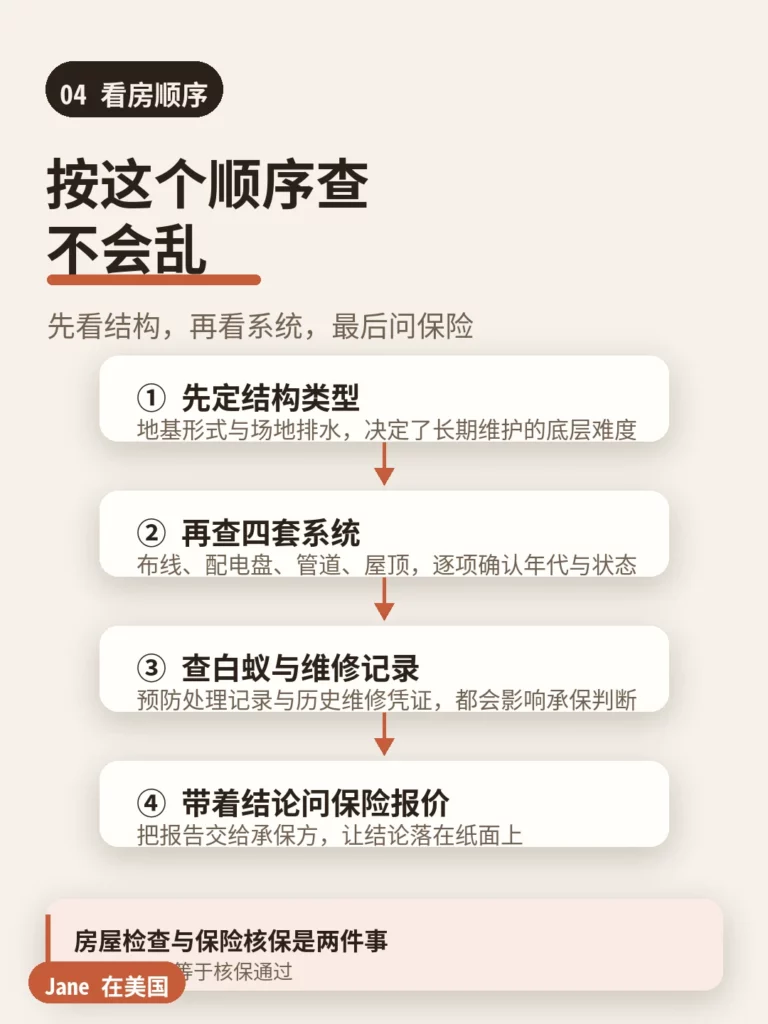
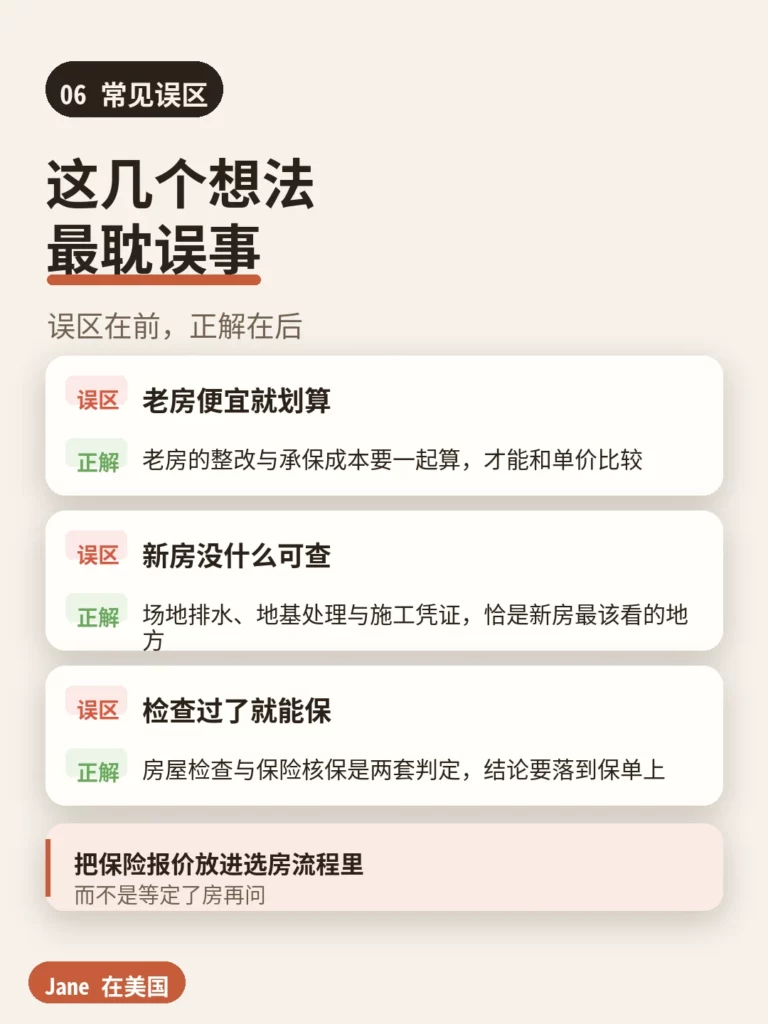
因为房屋检查与保险核保是两套独立的判定。
房屋检查回答的是”房子有没有问题”,保险核保回答的是”承保方愿不愿意接、按什么条件接”。检查全部通过的房子,核保仍可能因为屋顶年限、配电盘型号或管道材质而加条件,甚至不接。
所以更有效的顺序是:先拿到检验报告,再带着结论去问保险报价,最后才谈价格。房龄偏大的房子,承保方往往还会要求一份限定范围的检查报告(涵盖屋顶、电气、管道、暖通四项)。
把这一步前置,最大的好处是把不确定性换成数字——你能在出价前知道”这房子保不保、要补什么”,而不是在贷款阶段被动应对。
来源:N.C. Department of Insurance(NCDOI)· Homeowners Insurance 老房核保关注点,2026。
出价前该查哪五件事?
- 确认地基形式与场地排水,尽量看一次雨后的实际表现
- 逐项确认布线、配电盘、管道与屋顶的年代与状态
- 查白蚁预防处理记录,有没有在用防护合同
- 向建筑商或卖方索取施工与维修凭证,别只听口头说明
- 带着这些结论去问保险报价,别等定了房再问
挑新房还是老房,本质上是在选”风险落在哪里”:老房的风险已知、可见,靠检验和整改能把控;新房的风险靠前、隐蔽,靠凭证来兜住。两种都能选,但别把成本只算在单价上。
延伸阅读
房屋状况与承保判定要落到检验报告与核保结论上,各家承保方对老房的关注点也不同。各州各县口径会随年度调整,本文只做普遍情况梳理;办理前请以所在州 / 县的官方页面为准,并对照自己的保单合同或税单核对。涉及具体条款与生效日,建议联系持牌保险专业人员或相关机构确认。
最后更新日期:2026-09-22 本文为一般性知识分享,不构成针对个人的保单建议。
常见问题
在 RTP 三角园区买房,新房和老房在风控上最大的区别是什么?
区别在于风险位置不同。老房的风险集中在四套系统的年代上——布线、配电盘、管道与屋顶,各自有常见的隐患年代区间;新房的风险则集中在施工期的处理上,尤其是场地排水、地基处理与白蚁预防,这些问题往往在入住几年后才显现,而凭证决定了那时能不能主张责任。
老房子在保险和整改上都会更贵吗?
未必。老房是否需要额外投入,取决于四套系统有没有被更新过。如果屋顶、电气、管道都已经现代化并留有凭证,承保与维护的负担会明显接近新房;反过来,如果三项都还是原始状态,整改成本与承保难度都要提前算进预算。关键不是房龄,而是哪些系统已被更新。
新房有建筑商保修,还需要自己查什么?
需要。建筑商保修通常按工艺、系统与结构分成不同年限与不同责任范围,覆盖的不是所有问题。更实际的是留好凭证:施工期照片、验收报告、变更记录。日后主张保修时,能拿出这些材料比口头说明有用得多。
北卡这边有哪些容易被忽略的本地因素?
三个比较典型:一是红粘土土壤,排水性差,地基与场地排水是长期观察项;二是白蚁风险偏高,预防处理记录与防护合同会被关注;三是对流风暴与冰暴带来的风雹、冰冻损伤,属于本地常见的理赔类型。这些因素对老房和新房都适用。
关于作者 · Jane
📍 佐治亚 11 年本地 🛡️ GA / FL / NC 执牌 License: #3696888两个孩子的妈妈,定居亚特兰大十余年的跨州安家亲历者。建立本站是为了记录美东南的生活随笔,并把复杂的安家规则与避坑经验一件件理顺分享给大家。如果你正在经历跨州搬家、求学陪读或刚到美东南,欢迎随时连接交流。