搬迁过渡期租房:为什么北卡公寓要求的 Renters Insurance 不能省?
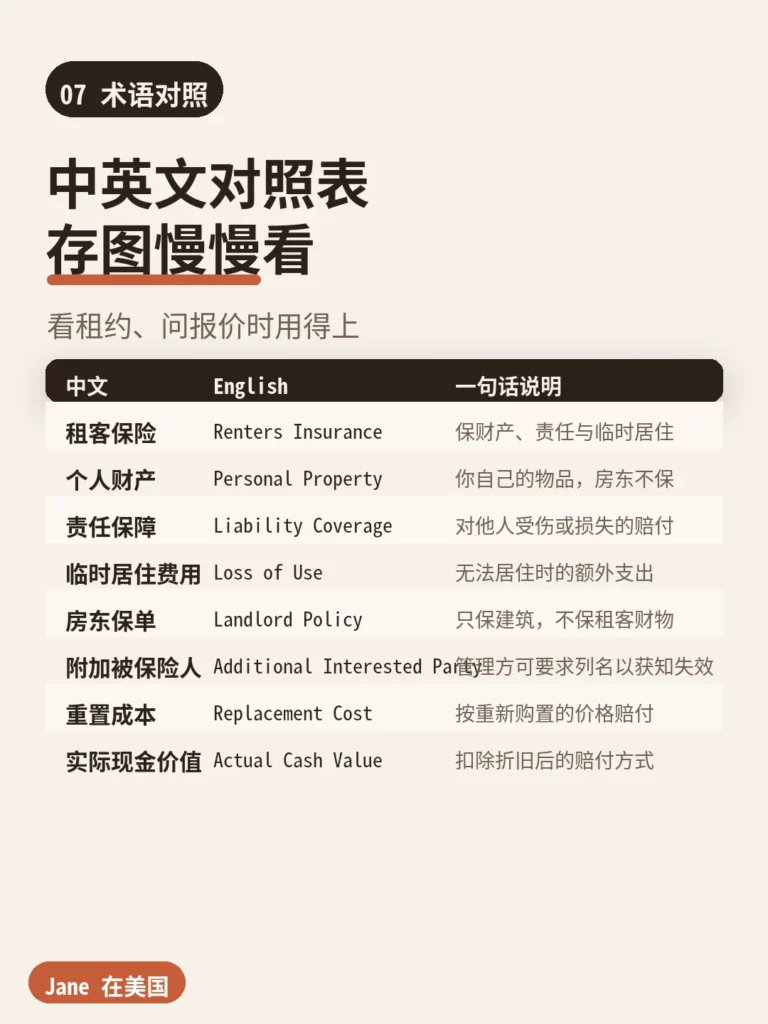
搬家过渡期租的房子里,房东的保险只保那栋建筑:你的东西、你的责任、你临时搬出的费用,全都不在内。
有位从外州搬来 Charlotte 的读者,落地时先租了三个月公寓。入住第二周楼上水管爆了,电脑和一部分行李被泡;公寓管理方说这不是他们的事。(去标识化处理)
房东的保险到底保什么?
这是租房环节里最普遍、也最容易吃亏的一个误解。
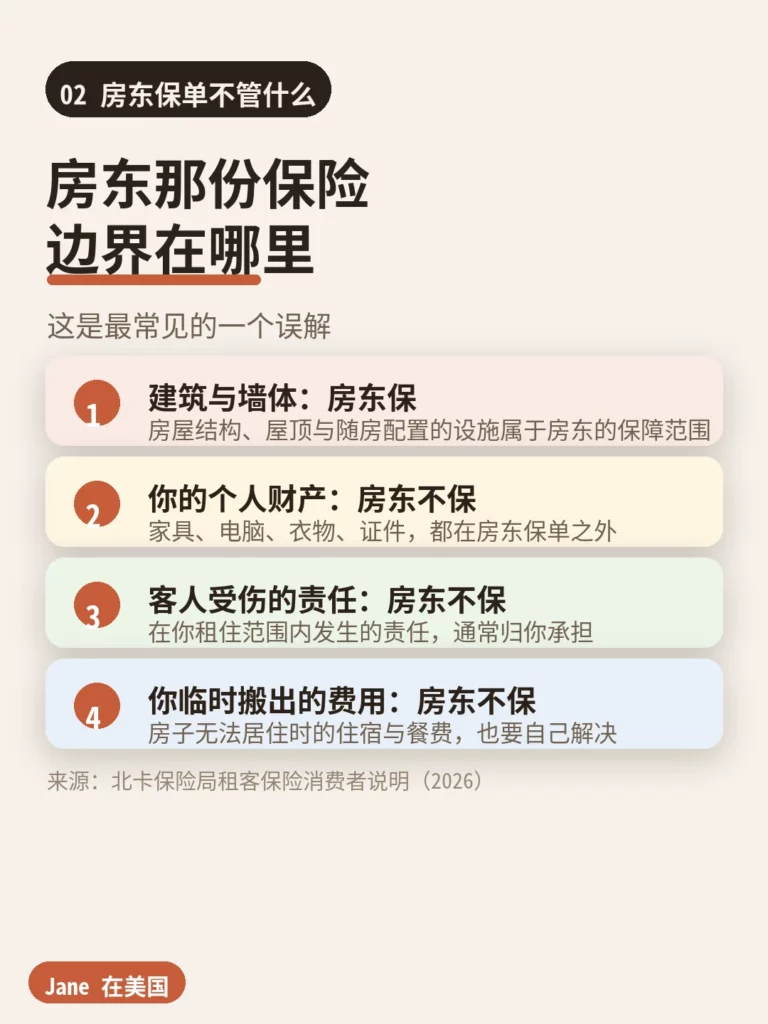
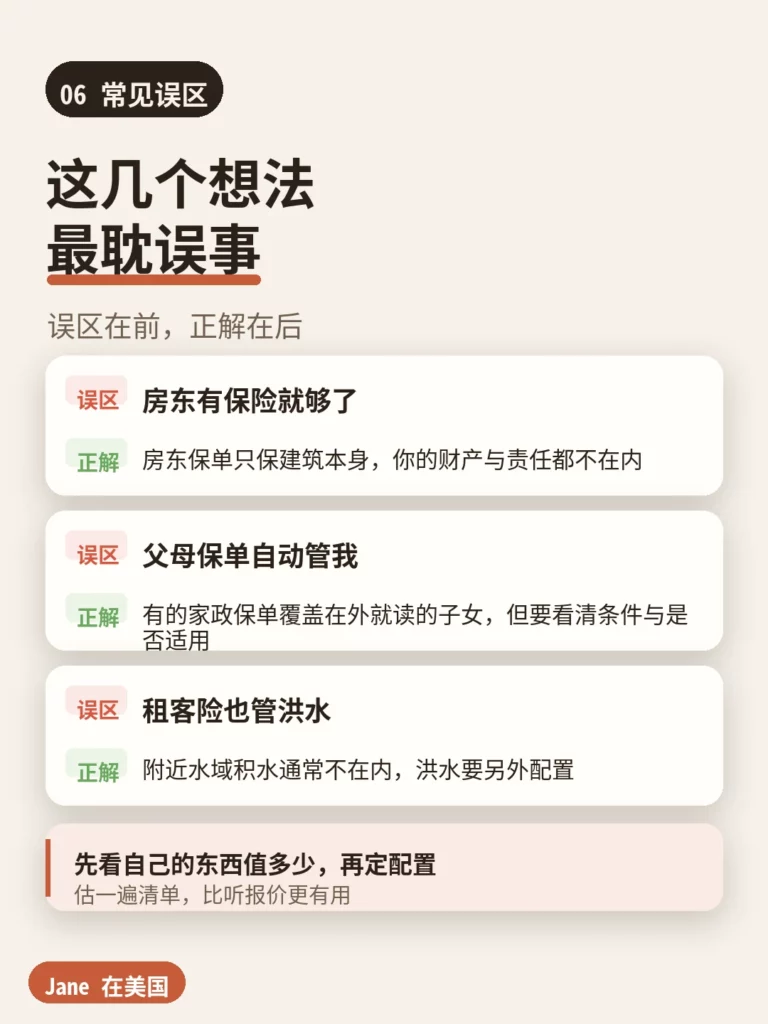
房东的保单保的是建筑本身——结构、屋顶、随房配置的设施,以及房东自己作为业主的责任。它不保你的个人财产,也不为你在租住范围内发生的责任提供保障。
更具体地说,这四件事都不在房东的保单里:
- 你的个人财产:家具、电脑、手机、衣物、证件
- 客人受伤的责任:有人在你租住的房子里受伤,责任通常归你
- 你不小心损坏他人财产:比如漏水泡到楼下邻居的东西
- 你临时搬出的费用:房子无法居住时的住宿与餐费
北卡保险局在 2026 年一起公寓火灾后专门提醒过这一点:房东只有针对建筑本身的保险,”除非你自己有租客保险,损失就是你的”。那次事件中数十位住户被迫搬离,也让这个问题被更多人看到。
所以”房东有保险”这句话是对的,但它保护的对象不是你。你要保的是你自己的那一部分。
来源:N.C. Department of Insurance(NCDOI)· Renters Insurance 租客保险消费者说明,2026。
一份租客保险通常管哪四块?
个人伞险式的堆叠概念在这里不适用,租客险本身就是一个打包产品,通常包含四块:
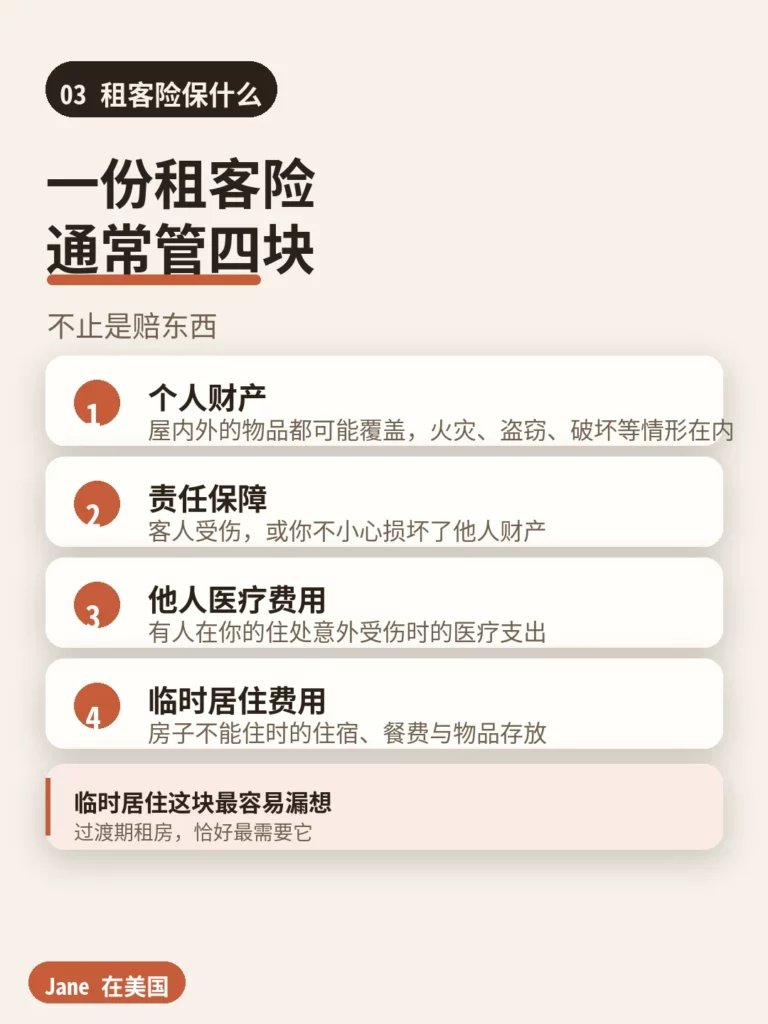
个人财产。 你屋内外的物品都可能覆盖,包括火灾、雷击、盗窃、破坏、冰雪等情形造成的损失。还有个细节:部分保单对随身带出门的物品也有保障,比如笔记本电脑在外被盗,可能同样在范围内。
责任保障。 客人在你住处受伤,或者你不小心损坏了他人的财产,这一块负责赔付与法律抗辩费用。
他人的医疗费用。 有人在你住处意外受伤时的医疗支出,通常不需要先确定责任归属。
临时居住费用。 当租住的房子因承保范围内的原因无法居住时,住宿、餐费与物品存放的额外支出由它承担。这一块在搬家过渡期最值钱——真需要临时另找住处时,这笔开销相当可观。
很多人只把租客险理解成”赔东西的”,实际上责任和临时居住这两块,才是它区别于”自己攒钱兜底”的地方。
来源:Insurance Information Institute(III)· Renters Insurance 租客保险保障范围与除外,2026。
为什么搬家过渡期更需要它?
过渡期租房有几个特殊之处,风险比稳定居住时更高。
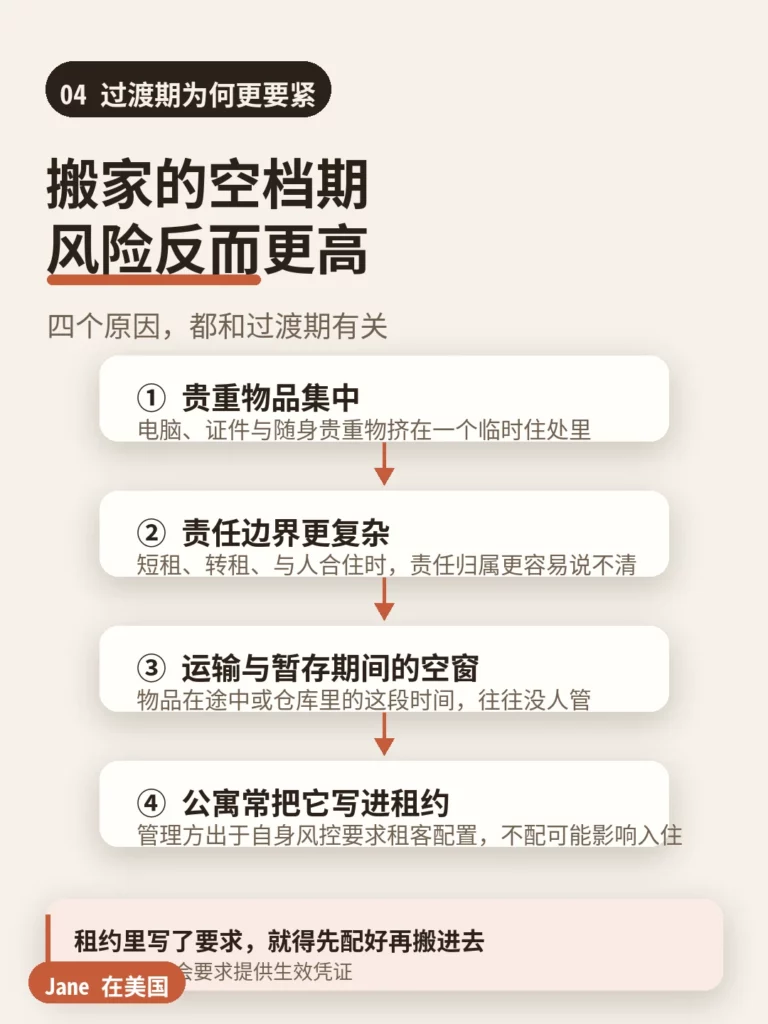
第一,贵重物品集中。 电脑、证件、随身贵重物挤在一个临时住处里,一旦出事,损失的往往是你最不能丢的那几样。跨州搬家时,很多人的工作设备和重要文件都在这个阶段随身携带。
第二,责任边界更复杂。 短租、转租、与人合住的场景下,”这个问题该谁负责”本身就不容易说清。责任险的价值在这种模糊地带更明显。
第三,运输与暂存期间的空窗。 物品在运输途中或临时仓库里的那段时间,往往处于”没人管”的状态。出发前值得专门确认这一段的保障归属于哪张保单——是搬家公司的责任、还是你自己保单的覆盖范围。
第四,公寓管理方常把它写进租约。 北卡法律没有强制要求租客买保险,但房东与公寓管理方可以把它作为租约条件。这在公寓租赁中很常见,而且通常要求在入住前提供保单生效凭证。
来源:N.C. Department of Insurance(NCDOI)· Renters Insurance 租约要求,2026。
它不管什么?
把边界划清楚,才能判断要不要额外补。
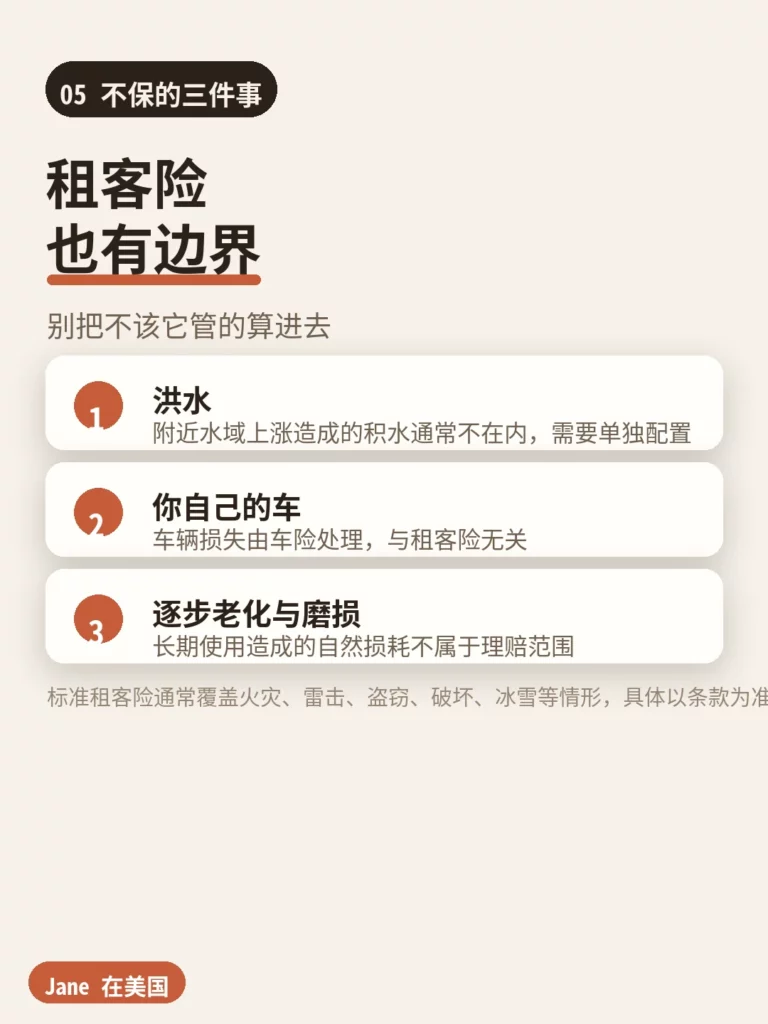
洪水不在内。 附近水域上涨造成的积水,通常不在标准租客险范围内。租在低洼地段或临水物业时,这一点值得单独确认。
你自己的车不在内。 车辆损失由车险处理,和租客险是两回事。
逐步老化与自然损耗不在内。 长期使用造成的损坏属于维护问题,不属于理赔范围。
另外还有一个常被年轻人问到的情形:父母的家政保单是否覆盖在外租房或就读的子女。有的保单确实包含这类情形,但适用条件与年龄、身份状态相关,不能默认成立,需要去核对那份保单的条款。
来源:Insurance Information Institute(III)· Renters Insurance 租客保险保障范围与除外,2026。
搬进去之前该办哪五件事?
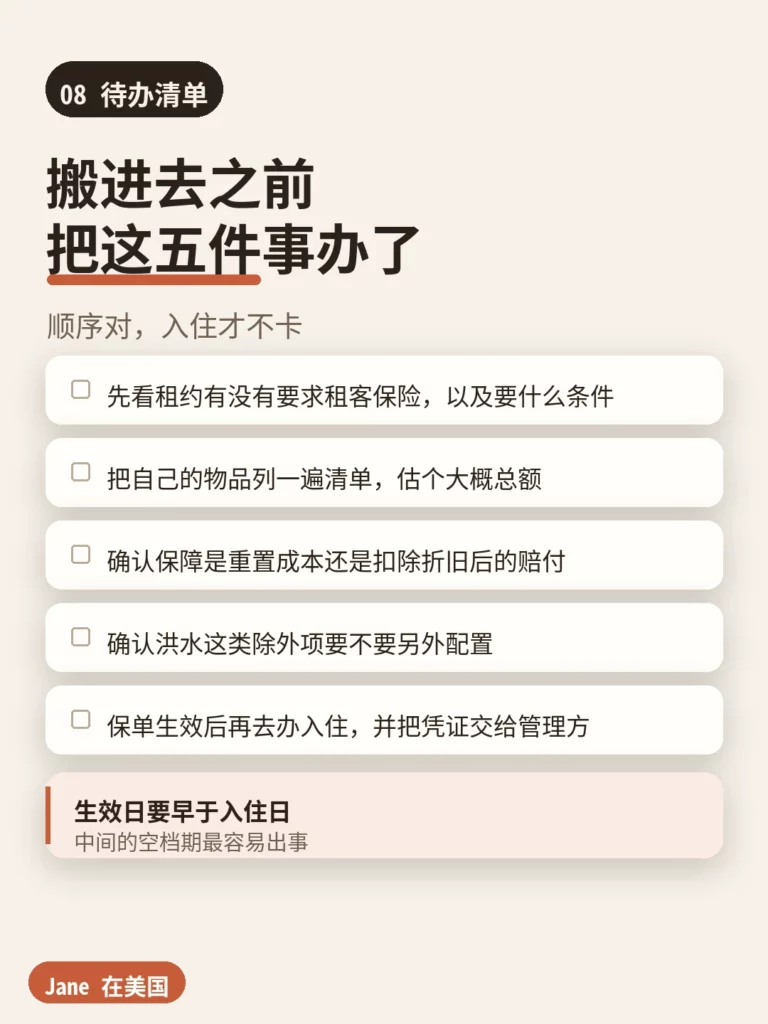
- 先看租约有没有要求租客保险,以及具体要求什么条件
- 把自己的物品列一遍清单,估个大概总额——这一步比听报价更有用
- 确认赔付方式:是按重新购置的价格赔,还是扣除折旧之后赔,两者差距不小
- 确认除外项:洪水这类不在内的保障,是否需要另外配置
- 保单生效后再入住,并把生效凭证交给管理方
最后一条的时机很重要:保单生效日要早于入住日。中间那段空档恰恰是物品最集中、也最容易出事的时候——而那时你还没有保障。
延伸阅读
租约要求、保障范围与除外责任因物业与承保方而异,保险生效日应早于入住日。各州各县口径会随年度调整,本文只做普遍情况梳理;办理前请以所在州 / 县的官方页面为准,并对照自己的保单合同或税单核对。涉及具体条款与生效日,建议联系持牌保险专业人员或相关机构确认。
最后更新日期:2026-09-22 本文为一般性知识分享,不构成针对个人的保单建议。
常见问题
房东的保险会覆盖我的个人财产吗?
不会。房东的保单保的是建筑本身——结构、屋顶与随房配置的设施,以及房东自己的责任。你的家具、电脑、衣物与证件都在它的保障范围之外。这是北卡保险局明确提醒过的一个常见误解:房东只有针对建筑本身的保险,”除非你自己有租客保险,损失就是你的”。
北卡法律强制要求租客买保险吗?
法律没有强制要求,但房东和公寓管理方可以在租约中把它写成条件。这在北卡的公寓租赁中很常见:管理方出于自身风控考虑要求租客配置,并往往要求提供保单生效凭证,有的还会要求把自己列为可获知保单状态的关联方。
一份租客保险通常保什么?
一般覆盖四块:个人财产(屋内外的物品,遭遇火灾、盗窃、破坏等情形)、责任保障(客人受伤或你不小心损坏他人财产)、他人的医疗费用,以及临时居住费用——当房子无法居住时的住宿、餐费与物品存放支出。最后这一块在搬家过渡期尤其有用。
租客保险会保洪水吗?
通常不会。附近水域上涨造成的积水一般不在标准租客险的保障范围内,需要单独配置洪水保障。此外,你自己的车辆由车险负责,与租客险无关;物品的逐步老化与自然损耗也不属于理赔范围。
关于作者 · Jane
📍 佐治亚 11 年本地 🛡️ GA / FL / NC 执牌 License: #3696888两个孩子的妈妈,定居亚特兰大十余年的跨州安家亲历者。建立本站是为了记录美东南的生活随笔,并把复杂的安家规则与避坑经验一件件理顺分享给大家。如果你正在经历跨州搬家、求学陪读或刚到美东南,欢迎随时连接交流。